车企布局具身智能,是自救还是新曲线? 文|编辑部冰火两重天,或许是当下资本市场对智能汽车与具身智能赛道最真实的态度写照。 刚刚过去的财报季,小鹏集团交出了一份令市场倍感压力的半年度成绩单:上半年营收327.77亿元,同比下降3.84%;归母净亏损31.21亿元,较去年同期进一步扩大。财报发布后,资本市场迅速用股价表达态度,投资者对新能源汽车行业竞争加剧、盈利压力持续存在的担忧进一步放大。 但同一天
冰火两重天,或许是当下资本市场对智能汽车与具身智能赛道最真实的态度写照。
刚刚过去的财报季,小鹏集团交出了一份令市场倍感压力的半年度成绩单:上半年营收327.77亿元,同比下降3.84%;归母净亏损31.21亿元,较去年同期进一步扩大。财报发布后,资本市场迅速用股价表达态度,投资者对新能源汽车行业竞争加剧、盈利压力持续存在的担忧进一步放大。
但同一天,小鹏旗下机器人业务完成首轮超过9亿美元融资,投后估值超过63亿美元,刷新国内具身智能领域单轮私募股权融资纪录。同一家集团,主营汽车业务在红海厮杀中被反复审视与质疑,尚处商业化早期的具身智能业务却被全球资本疯狂追捧。从这个极具戏剧性的横截面看,具身智能似乎已成为车企在汽车产业内卷困局中的“救命稻草”,甚至是其想开辟的全新增长曲线。
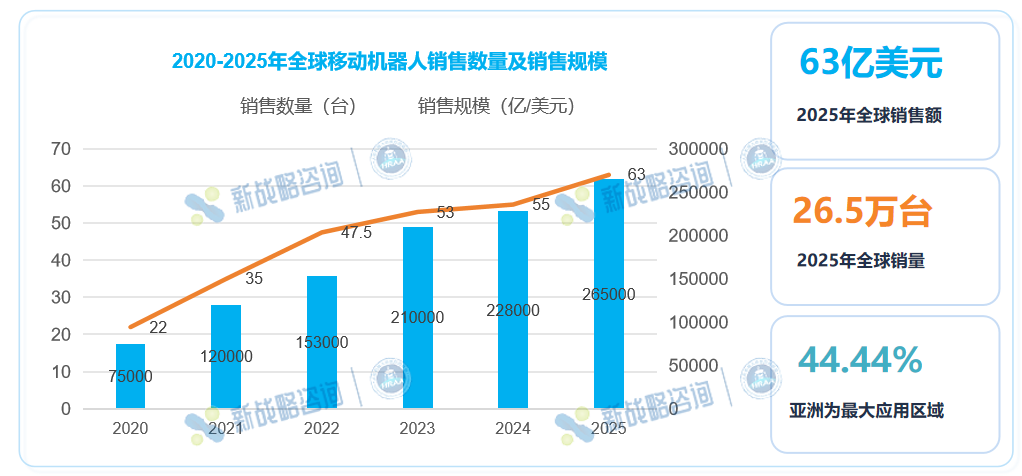
事实上,小鹏绝非孤例。当前具身智能已不再只是机器人公司的专属游戏,以汽车制造商为代表的产业巨头正全面布局并成为这一赛道的核心玩家。据移动机器人产业联盟、新战略移动机器人产业研究所不完全统计,目前已有近30家国内外汽车企业布局具身智能领域,覆盖自主研发、成立机器人公司、投资合作、内部工厂应用等多种路径。对车企而言,具身智能可能不仅意味着制造一台机器人,而是在汽车产业之外,重新争夺下一代智能终端的话语权。
01近30家企业入局,车企正在成为具身智能核心玩家过去,机器人产业长期由专业机器人企业主导,无论是移动机器人、工业机器人、服务机器人,还是近年来兴起的人形机器人,产业竞争更多围绕机械结构、控制算法以及应用场景展开。
但具身智能时代正在改变这一格局。
相比传统机器人企业,汽车企业拥有天然的产业优势:庞大的制造体系、成熟的供应链、复杂环境下的数据积累,以及长期投入形成的软件和人工智能研发能力。这些能力与具身智能的发展方向高度契合。有专家指出,智能汽车与具身机器人的技术栈重合度已超过70%,二者双向赋能、相互反哺,汽车与具身智能一体化发展已成为清晰趋势。
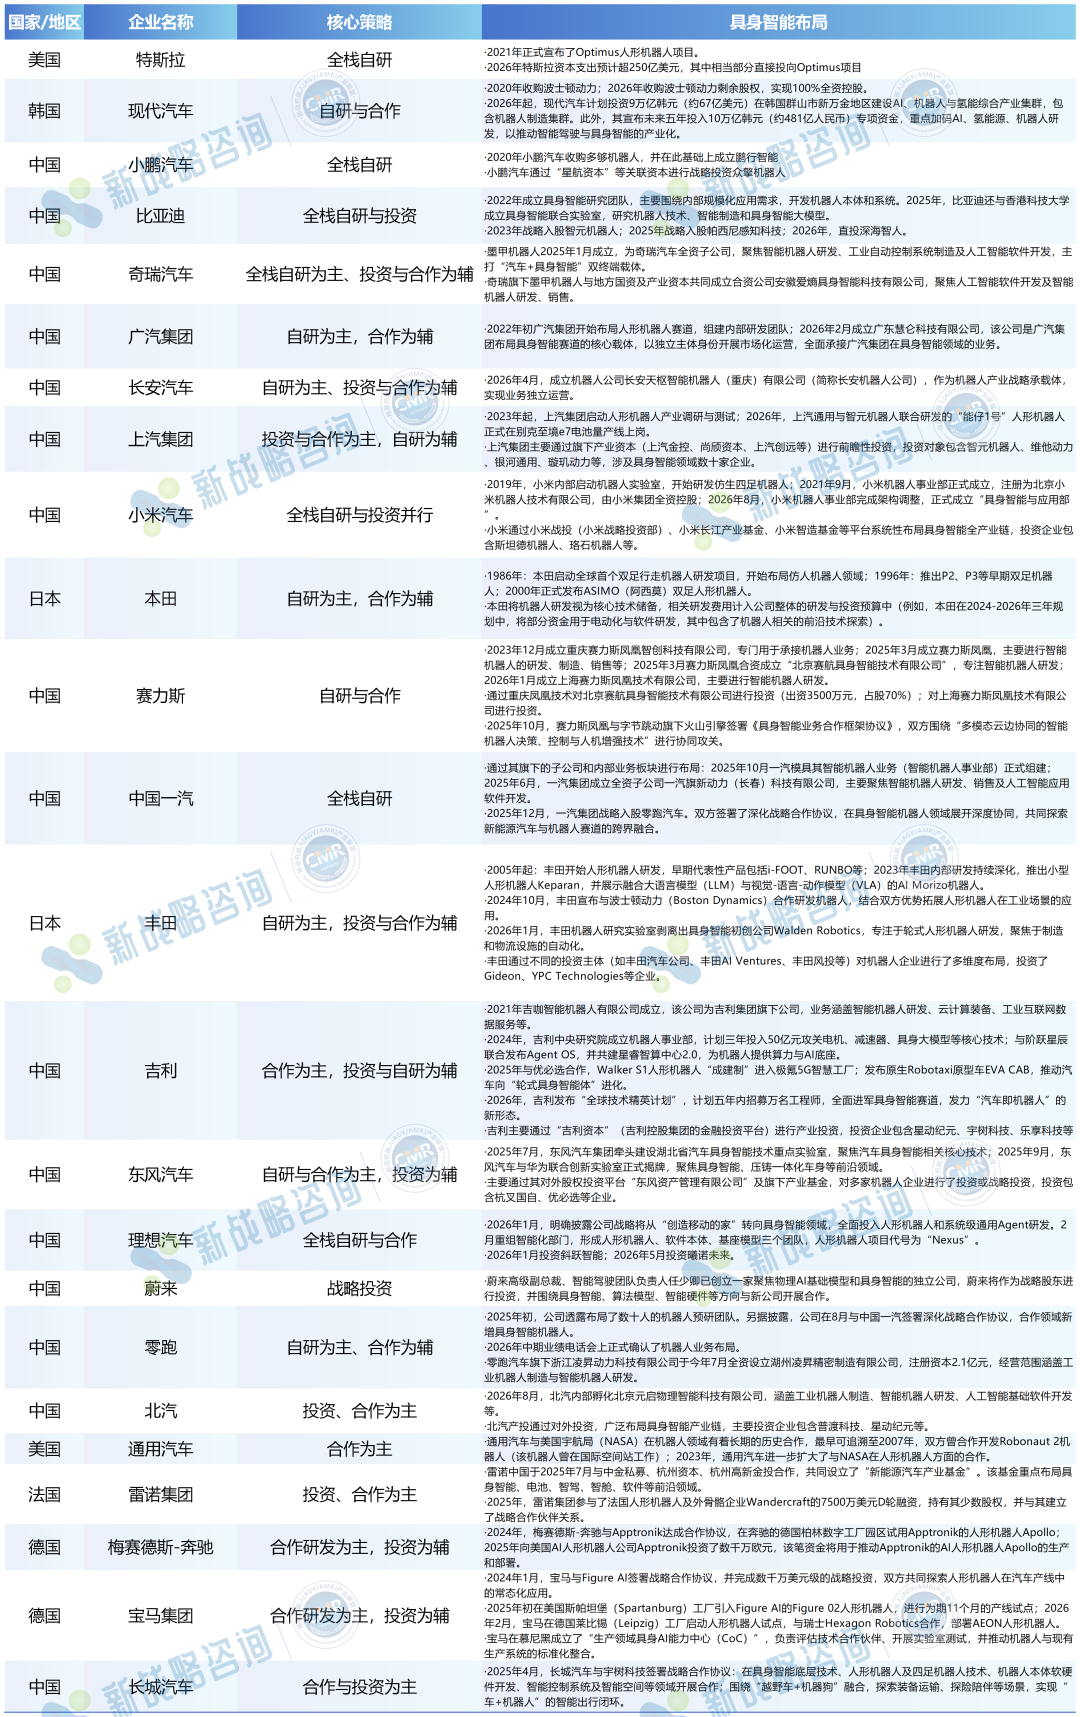
图表:部分车企在具身智能领域的布局详情不过,受各家企业资金储备、技术基因与整体战略定位的差异化影响,各大车企衍生出了截然不同的战略路径。纵观当前行业布局态势,车企在具身智能领域的路径,可清晰归纳为三大核心流派。
第一类,是以特斯拉、小鹏等为代表的全栈自研与内部孵化模式。这类企业并不满足于将机器人作为汽车制造辅助工具,而是希望打造面向未来的通用智能机器人平台。
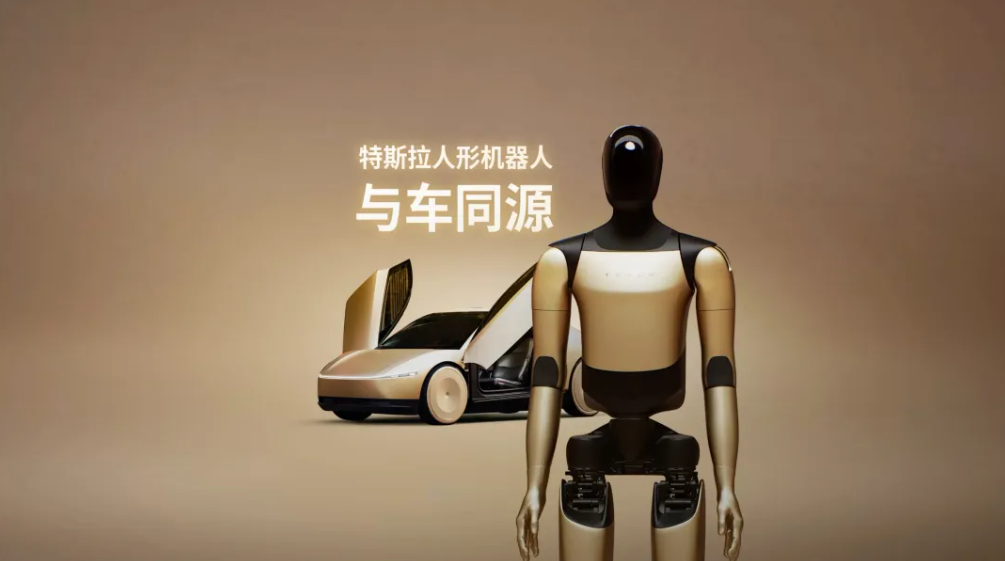
大洋彼岸的特斯拉无疑是这一路线的绝对标杆。自2021年发布Optimus人形机器人以来,特斯拉一直试图将其自动驾驶领域积累的端到端模型、视频数据训练和AI算力能力迁移至机器人领域。马斯克曾在公开场合表示其将Optimus定位为“有史以来最大的产品”,并且将其视作与汽车同等甚至更为重要的业务。此外,特斯拉预计2026年其超过250亿美元的资本支出中,有相当大的比例将直接输血给Optimus项目。
在国内,小鹏汽车、比亚迪、小米、中国一汽等同样是全栈自研与内部孵化模式的践行者。其中小鹏布局起步较早,2020年便通过收购多狗机器人成立鹏行智能,并依托长期积累的智能汽车研发经验,搭建起涵盖机器人本体、AI模型、芯片、控制系统与数据闭环的完整全栈技术体系。紧随其后的比亚迪在2022年组建具身智能研究团队,聚焦企业内部规模化应用需求,自主研发机器人本体及配套系统;2025年,比亚迪再度加码技术研发,与香港科技大学共建具身智能联合实验室,深耕机器人技术、智能制造及具身智能大模型领域,目前其自研人形机器人“小迪”已在自有工厂实现规模化落地应用。
这些企业试图将机器人的“灵魂”与“躯体”牢牢掌握在自己手中,以期在未来建立起难以逾越的技术护城河。
另有一类企业采取了“自研为主、投资与合作并举”的平衡策略。这不仅能保证企业在核心技术上不掉队,又能借助外部创新力量分摊研发风险、加速产品落地。丰田、本田、零跑、广汽集团、长安汽车等数十家企业均在这一阵营。
以丰田为例,其自2005年便开始人形机器人的研发,持续推出不同形态的人形机器人;2024年,丰田进一步携手波士顿动力开展联合研发,整合双方技术优势,拓展人形机器人的工业落地场景;与此同时,丰田通过多元投资主体,先后布局Gideon、YPC Technologies等多家机器人企业,完善产业生态。这种内外结合的打法,体现了车企在面对前沿技术时既充满野心又保持理性的战略定力。
除此之外,还有部分车企正试图通过投资与深度合作切入赛道,并辅以技术投入,立足于深度参与赛道竞争。上汽集团、吉利、北汽,以及海外的通用、雷诺、梅赛德斯-奔驰、宝马等均在此列。
其中,上汽集团通过上汽金控、尚颀资本等旗下产业资本投资了包含智元机器人、维他动力、银河通用、璇玑动力在内的数十家具身智能领域企业;吉利在豪掷50亿元攻关核心技术的同时,通过吉利资本广泛投资了星动纪元、宇树科技等企业。这些车企的核心逻辑在于,利用自身庞大的产业场景与资本优势,以投资换技术,快速实现产业链的卡位。
整体来看,车企布局具身智能领域的路径虽异,但本质都是将汽车产业积累的技术、供应链与场景优势迁移至机器人赛道,以抢占具身智能时代的先机。
具身智能,是“救命稻草”、全新曲线还是产线工具?
目前已有近30家车企密集入局具身智能赛道,但各家的布局深度、重视程度与战略定位截然不同,并非所有车企都将机器人业务视作下一阶段的核心增量。整体来看,行业已形成从“主业技术延伸”到“全新业务增长”的清晰发展梯度。
第一类,最值得关注的阵营,是将具身智能提升至与汽车主业并行的战略高度、将其打造为独立第二增长曲线的科技型车企,核心玩家包括理想、特斯拉、小鹏、小米等企业。
最典型的莫过于理想汽车。2026年1月,理想汽车正式官宣公司战略从“智能电动车公司”全面转型为“具身智能科技集团”。在董事长兼CEO李想的规划中,自动驾驶对应具身智能发展的上半场,而人形机器人则是下半场的核心增量与核心突破口。战略定调后,理想迅速落地组织变革,于同年2月完成智能化业务架构重组,搭建起人形机器人、软件本体、基座模型三大核心团队,并启动代号“Nexus”的人形机器人重点项目。这场自上而下的全面战略重构,足以证明具身智能已成为决定理想未来十年发展格局的核心业务。
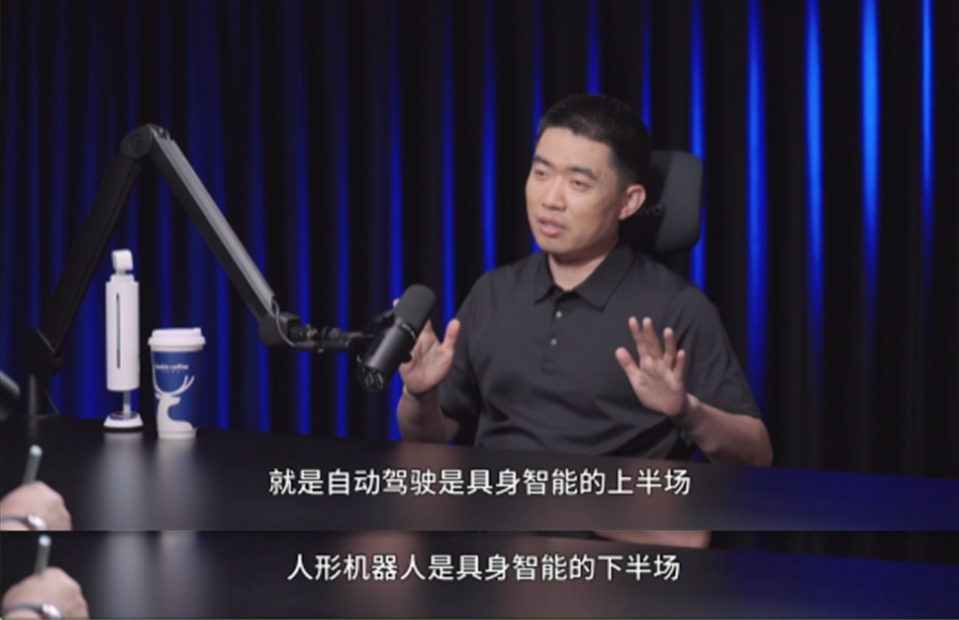
图:理想汽车董事长兼CEO李想类似地,特斯拉同样将具身智能摆在企业未来发展的核心位置。马斯克多次公开表态,人形机器人Optimus是特斯拉未来智能化价值的核心载体,其长期价值占比有望达到公司整体市值的80%。不同于传统仅服务工厂自动化的工业设备,Optimus深度嵌入特斯拉整体AI与机器人长期战略体系。企业依托成熟的自动驾驶技术、AI算法积累与整车制造供应链优势,以具身智能业务突破传统汽车行业的市场边界,开辟出体量远超造车业务的全新增长空间。
与前者较为激进的玩法不同,另一部分车企倾向于将具身智能定位为工业制造配套提效工具,作为汽车产业链的纵向延伸,代表企业为宝马、奔驰、上汽、比亚迪等传统制造巨头。这类车企布局的出发点十分务实:解决工厂招工难、人力成本高、高强度岗位工伤风险等现实痛点。
比亚迪的思路极具代表性,其具身智能团队核心围绕内部规模化应用需求,计划2026年内在自有工厂部署多达2万台“小迪”人形机器人,优先替代产线上高强度、重复性岗位,通过内部应用积累数据并优化产品,随后再考虑对外商业化。
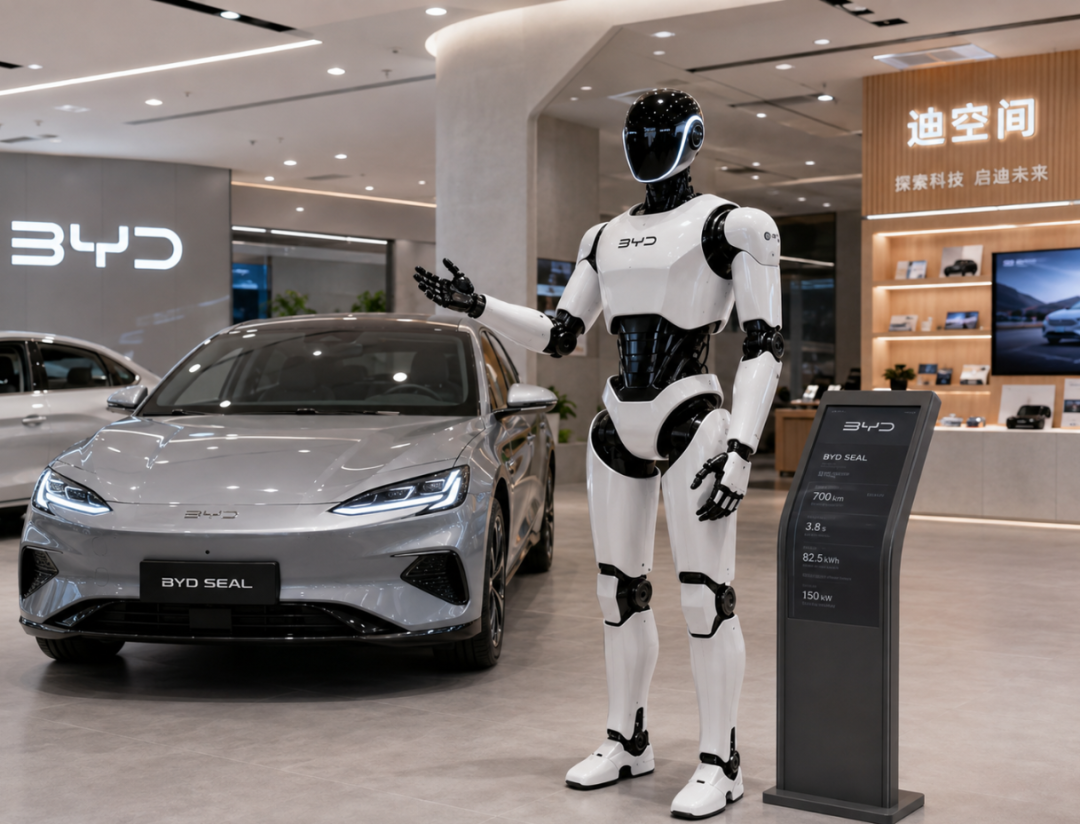
在这类车企眼中,具身智能在现阶段是汽车主业的超级助手与智能制造基础设施,机器人需要成为智能制造体系的一部分,再考虑对外输出。这条路径缺少资本市场喜爱的宏大叙事,但汽车工厂能够持续提供真实任务、场景数据与可落地的商业价值。
而介于两者之间,目前绝大多数车企处于第三类,即把具身智能视为未来产业竞争的重要方向,但尚未真正完成从“战略卡位”到“业务重心转移”。这类企业往往通过组建团队、推出机器人产品、投资合作等方式提前占据产业位置,但机器人业务与汽车主业之间仍保持较强的从属关系;对于它们而言,具身智能的重要性正在快速上升,却还没有高到可以与汽车业务并列的程度。这部分车企一方面不愿意错过这一轮技术浪潮,另一方面又很难在汽车主业仍面临激烈竞争的情况下,对机器人进行无限制投入。因此,优先搭建技术能力、锁定产业位置,再根据商业化进度动态调配资源,成为更稳妥的选择。
还有部分企业选择轻量化布局,把具身智能作为前瞻性孵化业务。在这些车企的战略体系中,具身智能是一张“防守型门票”,保证自己在产业变革时不至于缺席,同时保留未来随时跟进或整合的能力。
车企对具身智能的战略定位,直接决定资源投入的烈度与技术打磨的深度。因此,竞争的关键已不是“有没有布局”,而是“愿意投入多少资源、战略空间与时间周期”。行业评判重心,已经从战略卡位转向业务落地。如今部分车企跳出样机展示与小范围测试,把产品推向制造、门店、物流等场景,赛道正式进入产品验证阶段,真实场景落地能力与规模化交付水平,成为检验布局含金量的关键标尺。
03破局者现身,具身智能产品的商业化落地相比机器人创业企业,车企布局具身智能具备天然优势,成熟的工业制造体系与真实应用场景,让其产品能够较为快速地摆脱概念展示阶段,迈入产品迭代、批量落地与商业验证的实质阶段。
目前,国内外头部车企已明确量产节奏,产业化进程持续提速。

图表:车企具身智能产品代表与量产情况全球龙头特斯拉的Optimus系列完成三代快速迭代,2026年8月已在弗里蒙特工厂开启小批量试产,预计年底实现大规模量产,2027年正式对外开放商业化销售。国内小鹏汽车紧随其后,今年9月8日小鹏集团全球首条面向高阶通用人形机器人的自动化生产线完成启用,IRON首台高阶通用人形机器人完成自动化总装;此外,按照小鹏对外公布的时间表,IRON人形机器人将在 2026 年底迈入规模量产阶段,2027 年实现正式上市交付
比亚迪、现代汽车也公布了清晰的产能扩容规划。其中,比亚迪“小迪”人形机器人2026年将完成工厂2万台内部部署,计划2027至2028年将年产能扩容至20万台,全面对外商业化供货。现代汽车集团已经明确提出,到2028年建立年产3万台的机器人制造工厂,并计划从2028年开始将Atlas逐步导入美国工厂,先从零部件排序等任务切入,再向装配等复杂环节拓展。
除此之外,多款车企具身智能产品已完成真实场景规模化交付,商业化落地成果凸显。截至2026年8月,奇瑞墨甲机器人旗下墨茵M1累计全球交付超3000台,落地覆盖4S店、商超、政务大厅等多元场景。广汽慧仑科技的GoMate人形机器人、GoSide服务机器人年内完成300至500台小批量交付,同时落地万台标准化产线,预计2027年实现千台级大规模推广。
此外,吉利、长安、丰田等车企持续深耕赛道,不断完善技术储备、丰富产品矩阵、夯实产能布局。
一众车企的落地成果与产线试水充分证明,其布局具身智能绝非纸上谈兵。依托汽车工业在供应链成本控制、电机减速器制造、大规模工业组装以及复杂场景数据获取上的先天优势,车企正在以极强的执行力,将原本高高在上的具身智能产品拉下神坛,推向规模化制造的轨道。
当具身智能从样机展示走向真实产线,规模化落地的“最后一公里”正在成都打通。
车企布局具身智能,是自救还是新曲线? 文|编辑部冰火两重天,或许是当下资本市场对智能汽车与具身智能赛道最真实的态度写照。 刚刚过去的财报季,小鹏集团交出了一份令市场倍感压力的半年度成绩单:上半年营收327.77亿元,同比下降3.84%;归母净亏损31.21亿元,较去年同期进一步扩大。财报发布后,资本市场迅速用股价表达态度,投资者对新能源汽车行业竞争加剧、盈利压力持续存在的担忧进一步放大。 但同一天
冰火两重天,或许是当下资本市场对智能汽车与具身智能赛道最真实的态度写照。
刚刚过去的财报季,小鹏集团交出了一份令市场倍感压力的半年度成绩单:上半年营收327.77亿元,同比下降3.84%;归母净亏损31.21亿元,较去年同期进一步扩大。财报发布后,资本市场迅速用股价表达态度,投资者对新能源汽车行业竞争加剧、盈利压力持续存在的担忧进一步放大。
但同一天,小鹏旗下机器人业务完成首轮超过9亿美元融资,投后估值超过63亿美元,刷新国内具身智能领域单轮私募股权融资纪录。同一家集团,主营汽车业务在红海厮杀中被反复审视与质疑,尚处商业化早期的具身智能业务却被全球资本疯狂追捧。从这个极具戏剧性的横截面看,具身智能似乎已成为车企在汽车产业内卷困局中的“救命稻草”,甚至是其想开辟的全新增长曲线。
事实上,小鹏绝非孤例。当前具身智能已不再只是机器人公司的专属游戏,以汽车制造商为代表的产业巨头正全面布局并成为这一赛道的核心玩家。据移动机器人产业联盟、新战略移动机器人产业研究所不完全统计,目前已有近30家国内外汽车企业布局具身智能领域,覆盖自主研发、成立机器人公司、投资合作、内部工厂应用等多种路径。对车企而言,具身智能可能不仅意味着制造一台机器人,而是在汽车产业之外,重新争夺下一代智能终端的话语权。
01近30家企业入局,车企正在成为具身智能核心玩家过去,机器人产业长期由专业机器人企业主导,无论是移动机器人、工业机器人、服务机器人,还是近年来兴起的人形机器人,产业竞争更多围绕机械结构、控制算法以及应用场景展开。
但具身智能时代正在改变这一格局。
相比传统机器人企业,汽车企业拥有天然的产业优势:庞大的制造体系、成熟的供应链、复杂环境下的数据积累,以及长期投入形成的软件和人工智能研发能力。这些能力与具身智能的发展方向高度契合。有专家指出,智能汽车与具身机器人的技术栈重合度已超过70%,二者双向赋能、相互反哺,汽车与具身智能一体化发展已成为清晰趋势。
图表:部分车企在具身智能领域的布局详情不过,受各家企业资金储备、技术基因与整体战略定位的差异化影响,各大车企衍生出了截然不同的战略路径。纵观当前行业布局态势,车企在具身智能领域的路径,可清晰归纳为三大核心流派。
第一类,是以特斯拉、小鹏等为代表的全栈自研与内部孵化模式。这类企业并不满足于将机器人作为汽车制造辅助工具,而是希望打造面向未来的通用智能机器人平台。
大洋彼岸的特斯拉无疑是这一路线的绝对标杆。自2021年发布Optimus人形机器人以来,特斯拉一直试图将其自动驾驶领域积累的端到端模型、视频数据训练和AI算力能力迁移至机器人领域。马斯克曾在公开场合表示其将Optimus定位为“有史以来最大的产品”,并且将其视作与汽车同等甚至更为重要的业务。此外,特斯拉预计2026年其超过250亿美元的资本支出中,有相当大的比例将直接输血给Optimus项目。
在国内,小鹏汽车、比亚迪、小米、中国一汽等同样是全栈自研与内部孵化模式的践行者。其中小鹏布局起步较早,2020年便通过收购多狗机器人成立鹏行智能,并依托长期积累的智能汽车研发经验,搭建起涵盖机器人本体、AI模型、芯片、控制系统与数据闭环的完整全栈技术体系。紧随其后的比亚迪在2022年组建具身智能研究团队,聚焦企业内部规模化应用需求,自主研发机器人本体及配套系统;2025年,比亚迪再度加码技术研发,与香港科技大学共建具身智能联合实验室,深耕机器人技术、智能制造及具身智能大模型领域,目前其自研人形机器人“小迪”已在自有工厂实现规模化落地应用。
这些企业试图将机器人的“灵魂”与“躯体”牢牢掌握在自己手中,以期在未来建立起难以逾越的技术护城河。
另有一类企业采取了“自研为主、投资与合作并举”的平衡策略。这不仅能保证企业在核心技术上不掉队,又能借助外部创新力量分摊研发风险、加速产品落地。丰田、本田、零跑、广汽集团、长安汽车等数十家企业均在这一阵营。
以丰田为例,其自2005年便开始人形机器人的研发,持续推出不同形态的人形机器人;2024年,丰田进一步携手波士顿动力开展联合研发,整合双方技术优势,拓展人形机器人的工业落地场景;与此同时,丰田通过多元投资主体,先后布局Gideon、YPC Technologies等多家机器人企业,完善产业生态。这种内外结合的打法,体现了车企在面对前沿技术时既充满野心又保持理性的战略定力。
除此之外,还有部分车企正试图通过投资与深度合作切入赛道,并辅以技术投入,立足于深度参与赛道竞争。上汽集团、吉利、北汽,以及海外的通用、雷诺、梅赛德斯-奔驰、宝马等均在此列。
其中,上汽集团通过上汽金控、尚颀资本等旗下产业资本投资了包含智元机器人、维他动力、银河通用、璇玑动力在内的数十家具身智能领域企业;吉利在豪掷50亿元攻关核心技术的同时,通过吉利资本广泛投资了星动纪元、宇树科技等企业。这些车企的核心逻辑在于,利用自身庞大的产业场景与资本优势,以投资换技术,快速实现产业链的卡位。
整体来看,车企布局具身智能领域的路径虽异,但本质都是将汽车产业积累的技术、供应链与场景优势迁移至机器人赛道,以抢占具身智能时代的先机。
具身智能,是“救命稻草”、全新曲线还是产线工具?
目前已有近30家车企密集入局具身智能赛道,但各家的布局深度、重视程度与战略定位截然不同,并非所有车企都将机器人业务视作下一阶段的核心增量。整体来看,行业已形成从“主业技术延伸”到“全新业务增长”的清晰发展梯度。
第一类,最值得关注的阵营,是将具身智能提升至与汽车主业并行的战略高度、将其打造为独立第二增长曲线的科技型车企,核心玩家包括理想、特斯拉、小鹏、小米等企业。
最典型的莫过于理想汽车。2026年1月,理想汽车正式官宣公司战略从“智能电动车公司”全面转型为“具身智能科技集团”。在董事长兼CEO李想的规划中,自动驾驶对应具身智能发展的上半场,而人形机器人则是下半场的核心增量与核心突破口。战略定调后,理想迅速落地组织变革,于同年2月完成智能化业务架构重组,搭建起人形机器人、软件本体、基座模型三大核心团队,并启动代号“Nexus”的人形机器人重点项目。这场自上而下的全面战略重构,足以证明具身智能已成为决定理想未来十年发展格局的核心业务。
图:理想汽车董事长兼CEO李想类似地,特斯拉同样将具身智能摆在企业未来发展的核心位置。马斯克多次公开表态,人形机器人Optimus是特斯拉未来智能化价值的核心载体,其长期价值占比有望达到公司整体市值的80%。不同于传统仅服务工厂自动化的工业设备,Optimus深度嵌入特斯拉整体AI与机器人长期战略体系。企业依托成熟的自动驾驶技术、AI算法积累与整车制造供应链优势,以具身智能业务突破传统汽车行业的市场边界,开辟出体量远超造车业务的全新增长空间。
与前者较为激进的玩法不同,另一部分车企倾向于将具身智能定位为工业制造配套提效工具,作为汽车产业链的纵向延伸,代表企业为宝马、奔驰、上汽、比亚迪等传统制造巨头。这类车企布局的出发点十分务实:解决工厂招工难、人力成本高、高强度岗位工伤风险等现实痛点。
比亚迪的思路极具代表性,其具身智能团队核心围绕内部规模化应用需求,计划2026年内在自有工厂部署多达2万台“小迪”人形机器人,优先替代产线上高强度、重复性岗位,通过内部应用积累数据并优化产品,随后再考虑对外商业化。
在这类车企眼中,具身智能在现阶段是汽车主业的超级助手与智能制造基础设施,机器人需要成为智能制造体系的一部分,再考虑对外输出。这条路径缺少资本市场喜爱的宏大叙事,但汽车工厂能够持续提供真实任务、场景数据与可落地的商业价值。
而介于两者之间,目前绝大多数车企处于第三类,即把具身智能视为未来产业竞争的重要方向,但尚未真正完成从“战略卡位”到“业务重心转移”。这类企业往往通过组建团队、推出机器人产品、投资合作等方式提前占据产业位置,但机器人业务与汽车主业之间仍保持较强的从属关系;对于它们而言,具身智能的重要性正在快速上升,却还没有高到可以与汽车业务并列的程度。这部分车企一方面不愿意错过这一轮技术浪潮,另一方面又很难在汽车主业仍面临激烈竞争的情况下,对机器人进行无限制投入。因此,优先搭建技术能力、锁定产业位置,再根据商业化进度动态调配资源,成为更稳妥的选择。
还有部分企业选择轻量化布局,把具身智能作为前瞻性孵化业务。在这些车企的战略体系中,具身智能是一张“防守型门票”,保证自己在产业变革时不至于缺席,同时保留未来随时跟进或整合的能力。
车企对具身智能的战略定位,直接决定资源投入的烈度与技术打磨的深度。因此,竞争的关键已不是“有没有布局”,而是“愿意投入多少资源、战略空间与时间周期”。行业评判重心,已经从战略卡位转向业务落地。如今部分车企跳出样机展示与小范围测试,把产品推向制造、门店、物流等场景,赛道正式进入产品验证阶段,真实场景落地能力与规模化交付水平,成为检验布局含金量的关键标尺。
03破局者现身,具身智能产品的商业化落地相比机器人创业企业,车企布局具身智能具备天然优势,成熟的工业制造体系与真实应用场景,让其产品能够较为快速地摆脱概念展示阶段,迈入产品迭代、批量落地与商业验证的实质阶段。
目前,国内外头部车企已明确量产节奏,产业化进程持续提速。
图表:车企具身智能产品代表与量产情况全球龙头特斯拉的Optimus系列完成三代快速迭代,2026年8月已在弗里蒙特工厂开启小批量试产,预计年底实现大规模量产,2027年正式对外开放商业化销售。国内小鹏汽车紧随其后,今年9月8日小鹏集团全球首条面向高阶通用人形机器人的自动化生产线完成启用,IRON首台高阶通用人形机器人完成自动化总装;此外,按照小鹏对外公布的时间表,IRON人形机器人将在 2026 年底迈入规模量产阶段,2027 年实现正式上市交付
比亚迪、现代汽车也公布了清晰的产能扩容规划。其中,比亚迪“小迪”人形机器人2026年将完成工厂2万台内部部署,计划2027至2028年将年产能扩容至20万台,全面对外商业化供货。现代汽车集团已经明确提出,到2028年建立年产3万台的机器人制造工厂,并计划从2028年开始将Atlas逐步导入美国工厂,先从零部件排序等任务切入,再向装配等复杂环节拓展。
除此之外,多款车企具身智能产品已完成真实场景规模化交付,商业化落地成果凸显。截至2026年8月,奇瑞墨甲机器人旗下墨茵M1累计全球交付超3000台,落地覆盖4S店、商超、政务大厅等多元场景。广汽慧仑科技的GoMate人形机器人、GoSide服务机器人年内完成300至500台小批量交付,同时落地万台标准化产线,预计2027年实现千台级大规模推广。
此外,吉利、长安、丰田等车企持续深耕赛道,不断完善技术储备、丰富产品矩阵、夯实产能布局。
一众车企的落地成果与产线试水充分证明,其布局具身智能绝非纸上谈兵。依托汽车工业在供应链成本控制、电机减速器制造、大规模工业组装以及复杂场景数据获取上的先天优势,车企正在以极强的执行力,将原本高高在上的具身智能产品拉下神坛,推向规模化制造的轨道。
当具身智能从样机展示走向真实产线,规模化落地的“最后一公里”正在成都打通。