

近期公告显示,两机锻件龙头航宇科技近期迎来多家机构集中调研,围绕国产航发配套、海外市场拓展、新产能落地、燃气轮机业务等核心议题进行交流。 作为航发商发核心供应商,航宇科技承担CJ1000/CJ2000长江系列发动机环形锻件的主要研制任务,深度服务C919国产动力配套需求。除此之外,公司产品还应用于AES100先进民用涡轴发动机,该型号可满足直升机、大型无人机动力需求,覆盖观光、巡逻、警用救援等多个
近期公告显示,两机锻件龙头航宇科技近期迎来多家机构集中调研,围绕国产航发配套、海外市场拓展、新产能落地、燃气轮机业务等核心议题进行交流。
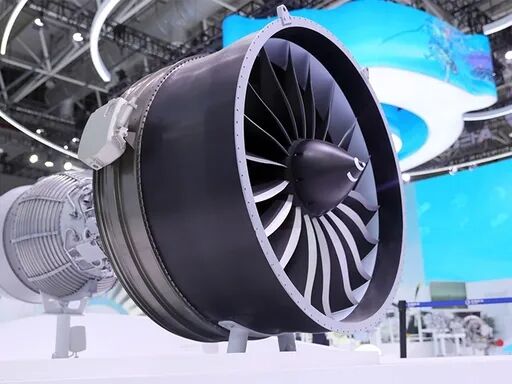
作为航发商发核心供应商,航宇科技承担CJ1000/CJ2000长江系列发动机环形锻件的主要研制任务,深度服务C919国产动力配套需求。除此之外,公司产品还应用于AES100先进民用涡轴发动机,该型号可满足直升机、大型无人机动力需求,覆盖观光、巡逻、警用救援等多个应用场景,市场发展空间广阔。
订单端,截至 2026 年上半年末,航宇科技在手订单合计 88.76 亿元,同比增长 48.73%。其中已下达采购订单金额 35.15 亿元,长协预估订单 53.61 亿元,新增长协订单主要来源于燃气轮机业务板块,有效锁定公司未来 3-5 年业务基本盘。作为公司第二增长曲线,燃气轮机业务产品主要应用于船舶、发电等领域,合作客户覆盖贝克休斯、西门子、上汽、东汽、哈气、杭汽轮、航发燃机、中国重燃等国内外头部企业。公司表示,受益全球“两机”产业高景气,新签订单保持量价齐升的发展态势。
放眼全球商用航空市场,行业数据显示,2025年全球民用飞机交付量实现25%的增长,波音737 MAX产能修复、发动机供应链瓶颈缓解是主要驱动因素。Cirium预测,2025-2030年全球民机交付量复合年增长率将达到9%,大量积压在手订单将持续支撑本轮交付上行周期。当前海外Howmet、PCC、ATI等环形锻件头部厂商产能紧张,行业产品价格持续抬升,国内具备国际供货资质的零部件企业迎来份额提升窗口期。
海外业务成为公司重要增长引擎,2026年上半年,公司境外业务毛利率约26%,较去年同期提升2.3个百分点。公司判断,未来几年受益于规模化效应、新技术降本、新订单落 地转化,海外业务盈利能力有望加速提升。
在高壁垒产品方面,转动件业务实现关键突破,该赛道整体市场规模与现有静止件业务基本相当,进一步打开公司成长天花板。对于海外客户长协订单,公司采取稳扎稳打的开发策略,后续将按照既定计划推进试样及批量交付工作。
产能建设层面,沙文工厂项目预计2026年底正式投产,工厂重点生产航空锻件与燃气轮机锻件,同步导入NISP制造工艺。该技术能够有效提高材料利用率、降低生产损耗,改善产品毛利率,同时构建差异化竞争优势,助力公司获取更多客户订单倾斜。